
- Le plus sûr : un garage ou un parking couvert, sauf risque d’inondation en sous-sol.
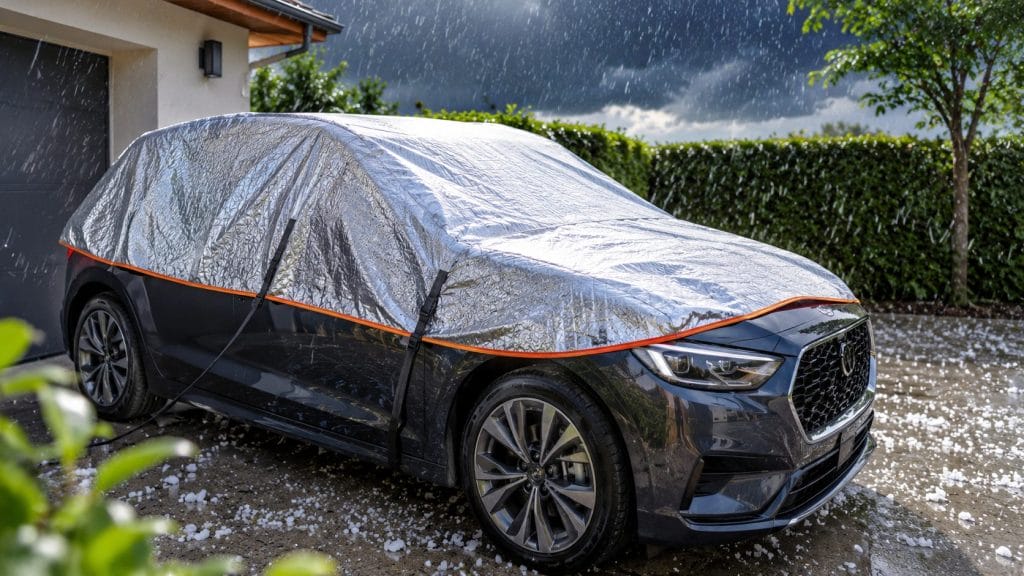
- Une housse réduit le risque, sans l’annuler : aucune donnée publique ne garantit sa tenue face à la grosse grêle.
- Assurance : la grêle n’est pas une catastrophe naturelle. Tout dépend de votre garantie.
- Déclaration : dès que possible, le contrat ne pouvant pas prévoir moins de 5 jours ouvrés.
Un orage est annoncé sur le Pays Basque et votre voiture dort dehors ? La bonne décision dépend du temps qu’il vous reste. Voici quoi faire, ce que valent vraiment les protections vendues, et comment vous faire indemniser si les grêlons ont déjà frappé.
Que faire selon le temps avant l’orage ?
| Temps disponible | Solution | Limite à connaître |
|---|---|---|
| Plusieurs heures | Garage, box, parking couvert | Évitez le sous-sol si de fortes pluies ou des inondations sont annoncées |
| Vous êtes équipé | Housse anti-grêle ou filet bien arrimé | Installation à anticiper ; le vent peut l’arracher |
| Quelques minutes | Couvertures épaisses sur le toit, le capot et le pare-brise | Protection partielle et instable |
| La grêle a commencé | Restez à l’abri | Une voiture se répare, pas une blessure |
Vérifiez les vigilances de Météo-France dès que des orages sont prévus. Évitez aussi de vous garer sous de grands arbres : ils ne protègent pas de manière fiable et peuvent perdre des branches.
Ce que valent vraiment housses, filets et couvertures
Groupama recommande une housse d’au moins 5 mm d’épaisseur, indiquée pour des grêlons de 1 cm³ à 70 km/h. Faisons le calcul : 1 cm³, c’est une bille d’environ 1,2 cm de diamètre. Or le même assureur signale des dégâts dès 2,5 cm. Ce repère ne démontre donc pas qu’une housse de 5 mm résiste à la grêle la plus dommageable.
Nous n’avons pas trouvé de test indépendant et public comparant ces produits. Avant d’acheter, regardez les conditions de garantie du fabricant, la protection des côtés, les sangles et la taille exacte pour votre véhicule. Une housse mal tendue peut aussi frotter sur la peinture.
Comment installer une housse ou un filet sans abîmer la voiture ?
- Faites un essai à sec avant la saison, pour connaître le temps de pose et le bon sens.
- Nettoyez les surfaces si possible : de la poussière piégée sous une housse peut rayer le vernis.
- Protégez d’abord le pare-brise, le toit et le capot, les surfaces les plus exposées aux chutes verticales.
- Arrimez sous la caisse ou aux roues, selon les indications du fabricant.
- Pour un filet, laissez un espace entre le filet et la carrosserie, car un grêlon qui arrive sur un filet plaqué transmet toujours son choc.
Si vous êtes en copropriété ou sur une place louée, vérifiez que l’installation d’un filet ou d’une structure y est autorisée.
Pris sous la grêle au volant : que faire ?
Ralentissez nettement, allumez vos feux et cherchez un endroit sûr et hors de la circulation : station-service couverte, parking, aire de repos. Ne vous arrêtez jamais sur la chaussée ni sur la bande d’arrêt d’urgence pour vous abriter, où vous créeriez un danger. En vigilance rouge, Météo-France conseille d’éviter de rouler, ou de circuler au pas, puis de stationner en sécurité et de rester à l’intérieur.
Le risque est-il réel au Pays Basque ?
Oui, mais il n’existe pas de fréquence publique par commune. Quelques repères, issus de Keraunos, permettent de se situer :
- Saison : à l’échelle de la France, le pic va de mi-mai à fin juillet. De janvier à mars, la grêle est surtout côtière et plus petite, autour de 1 à 1,5 cm.
- Épisode marquant : des grêlons de 5 à 6 cm ont été relevés le 12 août 2020 entre les Landes et les Pyrénées-Atlantiques.
- Orages : 82 jours d’orage ont été comptés en 2025 dans les Pyrénées-Atlantiques. Ce ne sont pas 82 jours de grêle.
Quelle garantie joue ?
La grêle n’entre pas dans le régime des catastrophes naturelles. La carrosserie relève en général d’une garantie événements climatiques ou d’une garantie dommages, et les vitres d’une garantie bris de glace.
Ne vous fiez pas au seul mot « tiers » : la Matmut indique que la formule au tiers n’est pas concernée, tandis que la MAIF et l’AGPM annoncent une couverture dans leurs propres contrats. Ouvrez vos conditions particulières et cherchez trois éléments : la garantie concernée, la franchise par garantie, et l’éventuelle limite pour les vitrages. Carrosserie et vitre peuvent déclencher deux franchises.
| Assureur | Ce qu’il indique pour la formule au tiers |
|---|---|
| Matmut | Tiers non concerné ; garantie à rechercher dans une formule supérieure |
| Groupama | Pas d’indemnisation au tiers « mini » ; garanties présentes selon le niveau de formule |
| MAIF | Couverture annoncée, y compris au tiers, pour ses contrats |
| AGPM | Couverture annoncée dans ses contrats |
Pourquoi une telle vigilance ? En 2024, selon France Assureurs, les sinistres tempête, grêle et neige ont représenté 350 millions d’euros de charge pour l’assurance automobile, en France. Le niveau de franchise et les garanties retenues ne sont donc pas un simple détail de contrat.
Après l’orage : les étapes dans l’ordre
- Photographiez le véhicule sous plusieurs angles et, si possible, les grêlons.
- Déclarez le sinistre dès que vous en avez connaissance. La loi interdit un délai contractuel inférieur à 5 jours ouvrés, mais votre contrat peut être plus souple.
- Sécurisez la vitre si elle est fissurée ou cassée : ce cas se traite rapidement et séparément de la carrosserie. Ne roulez pas sans visibilité suffisante.
- Attendez l’expert pour la carrosserie, sauf accord de l’assureur.
Débosselage, réparateur, véhicule irréparable
Le débosselage sans peinture convient aux bosses superficielles dont la peinture n’est ni craquelée ni écaillée. Sinon, une réparation classique avec peinture peut être nécessaire. Nous ne donnons pas de prix, car ils varient trop selon le nombre et l’emplacement des impacts : demandez un devis détaillé.
Vous gardez le libre choix de votre réparateur, que l’assureur doit vous rappeler lors du premier contact. Après un gros épisode, les délais d’expertise peuvent s’allonger : Groupama évoque 15 jours en moyenne pour désigner un expert, un chiffre d’assureur sans détail de méthode.
Après un épisode important, plusieurs centres d’expertise temporaires peuvent être organisés. Gardez à l’esprit que passer dans un centre proposé par l’assureur ne vous oblige pas, à lui seul, à confier la réparation au garage conseillé. Avant de signer, demandez ce qui reste à votre charge et si la voiture de remplacement est prévue.
Si le véhicule est financé en LOA ou LLD, prévenez aussi l’organisme de financement. Et si le coût des réparations dépasse ce qu’il vaut, l’expert peut le déclarer économiquement irréparable. Dans ce cas, comparez l’offre de l’assureur à une reprise de votre véhicule avant de trancher.
Informations vérifiées le 9 novembre 2026 auprès des sources citées. Les garanties dépendent de votre contrat.