
- Gravité : une jupe plastique abîmée n’a rien à voir avec un bas de caisse structurel plié ou perforé.
- Contrôle technique : la déformation seule peut rester mineure ; une rupture de structure ou une corrosion perforante est critique.
- Assurance : comparez le devis à la franchise et au malus avant de déclarer, sans dépasser le délai du contrat.
- Prix : aucune source fiable par opération. Demandez un devis détaillé.
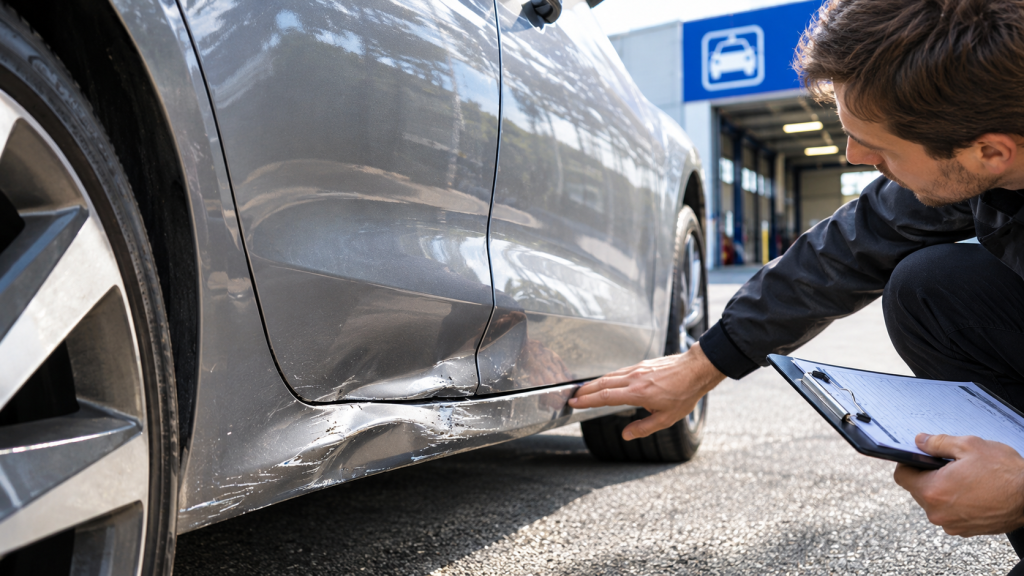
Un trottoir, un rocher sur un chemin de montagne ou un plot de parking, et le bas de caisse est enfoncé. Cette partie basse de la carrosserie, située sous les portes, peut être un simple habillage ou un élément de la structure. Tout l’enjeu est là : savoir ce qui a été touché, ce que dira le contrôle technique, et s’il vaut mieux déclarer le sinistre.
Est-ce grave ? Structurel ou rapporté
L’instruction technique du contrôle technique fait exactement cette distinction : les « bas de caisse structurels » relèvent du point 6.1.1 (châssis), et les bas de caisse « non structurels (pièces rapportées) » du point 6.2.1 (carrosserie).
- Plutôt rapporté : jupe en plastique, vissée ou clipsée, souvent démontable.
- Plutôt structurel : tôle soudée à la coque, qui forme le pied de la caisse sous les portes.
Certains véhicules cachent une tôle structurelle derrière la jupe : faites-la vérifier si le choc a été fort. Une porte qui ferme moins bien, une voiture qui tire d’un côté ou un point de levage écrasé sont des signaux à prendre au sérieux. Sur un véhicule électrique, ne prenez aucun risque : une batterie de traction déformée fait partie des critères de dangerosité.
Ce que dira le contrôle technique
| Constat | Point | Défaillance |
|---|---|---|
| Déformation sans ancrage déplacé | 6.1.1 | Mineure |
| Fissure légère, ou ancrage de demi-train déplacé | 6.1.1 | Majeure |
| Rupture, ou ancrages de train complet déplacés | 6.1.1 | Critique |
| Corrosion avec perte d’épaisseur | 6.1.1 | Majeure |
| Corrosion perforante | 6.1.1 | Critique |
| Colmatage empêchant le contrôle de la zone | 6.1.1 | Mineure |
| Pièce rapportée détériorée, sans saillie | 6.2.1 | Mineure |
| Pièce rapportée présentant une saillie possible | 6.2.1 | Majeure |
| Chute probable de la pièce | 6.2.1 | Critique |
| Difficulté de fermeture d’une porte | 6.2.3 | Majeure |
En cas de défaillance majeure ou critique, la contre-visite doit être faite sous 2 mois. La différence : avec une défaillance critique, la validité du contrôle s’arrête le jour même. Attention au mastic ou à un revêtement épais posé sur une zone porteuse : s’il empêche le contrôle, le contrôleur le relèvera. Si vous vendez, voyez aussi nos explications sur le contrôle technique pour la vente.
Juste après le choc : les vérifications à faire
- Regardez sous la voiture, à la recherche d’une fuite, d’une pièce pendante ou d’une tôle coupante.
- Ouvrez et fermez les portes du côté touché : une porte qui force peut indiquer une déformation et constitue en soi une défaillance majeure.
- Inspectez le pneu et la jante les plus proches, car un trottoir abîme souvent les deux.
- Photographiez la zone, avec une vue d’ensemble et un détail, avant toute intervention.
- Roulez doucement sur quelques mètres : si la direction tire, vibre ou qu’un bruit apparaît, arrêtez-vous et faites vérifier le véhicule.
Si un coussin gonflable s’est déclenché, si le train roulant semble touché ou si vous avez un véhicule électrique avec un choc sous le plancher, ne reprenez pas la route avant un contrôle.
Quelle réparation selon le dommage ?
| Dommage | Réparation possible | Point de vigilance |
|---|---|---|
| Jupe abîmée ou déclipsée | Refixation ou remplacement | Vérifier la tôle derrière |
| Petite bosse, peinture intacte | Redressage, parfois sans peinture | Accès souvent difficile |
| Peinture éclatée | Redressage, traitement, peinture | La rouille peut apparaître plus tard, sous la surface |
| Pli net ou perforation sur structure | Découpe et soudure d’un élément neuf | Travail de carrossier, géométrie à contrôler |
Évitez de tirer la tôle au tire-clou chez vous sur une zone qui peut être structurelle, et n’utilisez pas un cric sur un point de levage endommagé : la voiture pourrait glisser.
Pourquoi nous ne donnons pas de prix
Les tarifs affichés en ligne vont de 50 à plus de 1 200 €, mais ils ne décrivent pas les mêmes travaux, certains sont anciens, et aucun ne détaille sa méthode. Le seul repère solide trouvé est une tendance : selon la SRA, citée par J2R en octobre 2025, les factures de carrosserie ont augmenté de 4,1 % sur 12 mois. Sur un devis, vérifiez plutôt :
- la méthode retenue : redressage, remplacement ou soudure ;
- la surface à peindre et les raccords ;
- le traitement anticorrosion ;
- le contrôle de la géométrie si le train a pris un choc.
Pour mieux lire un devis, sachez que selon cette même source, une facture de carrosserie se répartit en moyenne entre 51,9 % de pièces, 37,6 % de main-d’œuvre et 10,5 % de peinture. Il s’agit d’une moyenne de tous types de travaux, à ne pas appliquer à votre réparation. Une rouille peut aussi apparaître plusieurs mois après un choc mal traité : demandez ce qui est prévu pour protéger l’intérieur de la tôle.
Déclarer à l’assurance ou payer soi-même ?
Sans tiers identifié, il faut en général une garantie dommages tous accidents. Avec un tiers responsable, faites un constat. Pour décider, comparez trois éléments : le devis, la franchise, et l’effet sur votre bonus. Selon Service-Public, un accident responsable multiplie le coefficient par 1,25, et un accident partiellement responsable l’augmente de 12,5 %. Le premier accident n’entraîne pas de malus si votre coefficient est à 0,50 depuis au moins 3 ans.
Si vous déclarez, le contrat ne peut pas prévoir moins de 5 jours ouvrés. Vous gardez le libre choix de votre réparateur, que l’assureur doit vous rappeler.
| Situation | Déclarer semble plutôt utile | Payer soi-même peut se discuter |
|---|---|---|
| Devis nettement supérieur à la franchise | Oui | Non |
| Devis proche ou inférieur à la franchise | Rarement | Oui, sans dépasser le délai du contrat si vous hésitez |
| Tiers identifié et responsable | Oui, avec constat | Non |
| Structure potentiellement touchée | Oui, avec expertise | Non |
| Voiture en LOA ou LLD | Vérifiez le contrat et prévenez le financeur | Selon le contrat |
Accident grave : véhicule dangereux ou irréparable
L’expert apprécie la dangerosité selon des critères officiels, dont une déformation importante des zones structurelles comme les longerons, le plancher ou les passages de roue. Le bas de caisse n’est pas nommé en tant que tel : c’est donc une appréciation au cas par cas. Si le véhicule est économiquement irréparable, l’assureur doit vous faire une offre sous 15 jours après la remise du rapport, et vous disposez de 30 jours pour répondre.
À l’achat ou à la revente d’une occasion
À l’achat, regardez les deux côtés, passez la main sous le rebord si possible, et comparez la teinte, la texture et les jeux des portes. Une réparation propre n’est pas un problème en soi : demandez les factures. Notre checklist d’achat reprend les autres points à inspecter.
À la revente, nous n’avons pas trouvé de texte qui impose expressément de signaler un accident réparé. Mais l’article 1112-1 du Code civil oblige à communiquer une information déterminante pour l’autre partie. Dans le doute, mentionnez-le par écrit.
Informations vérifiées le 9 novembre 2026 auprès des sources citées. Les garanties dépendent de votre contrat, et seul un professionnel peut confirmer l’état de la structure.