
- Néo-assurance : un service d’assurance pensé pour le numérique. Ce n’est pas un statut légal.
- La bonne question : qui porte réellement le risque ? Très souvent, la marque est un courtier appuyé sur un assureur partenaire.
- Pour une occasion récente : regardez d’abord la valeur remboursée en cas de vol ou de perte totale, et les franchises.
- Moins chère ? Nous n’avons trouvé aucune preuve générale. Comparez à garanties égales.
Application, souscription en quelques minutes, gestion du contrat sur téléphone : les néo-assurances promettent une expérience plus simple que celle d’un assureur traditionnel. Avant d’assurer votre voiture d’occasion, il faut pourtant regarder derrière l’interface. Ce guide vous aide à savoir à qui vous confiez réellement votre contrat et à comparer sans vous laisser guider par le seul tarif.
À ne pas confondre : plusieurs cabinets d’assurance portent le nom « Neo Assurances », notamment à Agde et à Nice. Ils n’ont pas de lien avec le terme générique abordé ici.
Néo-assurance : de quoi parle-t-on ?
Le mot est commercial. L’ACPR, l’autorité française de contrôle, ne raisonne pas en « néo-assurance » : elle distingue l’activité qui consiste à porter un risque, soumise à agrément, de celle qui consiste à distribuer des contrats, exercée par des intermédiaires comme les courtiers. Une marque peut donc avoir l’apparence d’un assureur sans en être un.
Ce n’est pas un défaut en soi : un courtier peut très bien distribuer les contrats d’un grand assureur. Les assureurs classiques passent d’ailleurs eux aussi par des courtiers. Vous devez simplement savoir qui s’engage à vous indemniser.
Courtier ou assureur : comment savoir qui porte le risque ?
- Lisez les conditions particulières : le nom de l’assureur y figure. Les mentions légales du site renseignent aussi.
- Vérifiez l’assureur : sur le registre officiel français des organismes autorisés, ou celui de son pays d’origine s’il est établi dans un autre État européen.
- Vérifiez le distributeur : son numéro d’immatriculation à l’ORIAS.
- Demandez qui gère les sinistres : la marque, l’assureur ou un prestataire ? C’est lui que vous aurez au téléphone.
Quelques exemples relevés sur les sites des marques le 9 novembre 2026, sans que nous ayons contrôlé chaque immatriculation au registre :
| Marque | Ce qu’elle indique |
|---|---|
| Ornikar | Courtier, avec Pacifica pour l’assurance |
| Leocare | Contrats s’appuyant sur Allianz, AXA, CMAM et Generali |
| Lovys | Courtier ; assureur auto à identifier dans les documents contractuels |
| Luko by Allianz Direct | Assureur agréé en Allemagne, selon ses conditions générales |
L’histoire de Luko rappelle que ces marques évoluent vite : après ses difficultés, ses contrats habitation, environ 230 000 selon Maddyness, ont été repris par Allianz début 2024.
Néo-assurance ou assureur classique : les critères à comparer
| Critère | La question à poser | Où trouver la réponse |
|---|---|---|
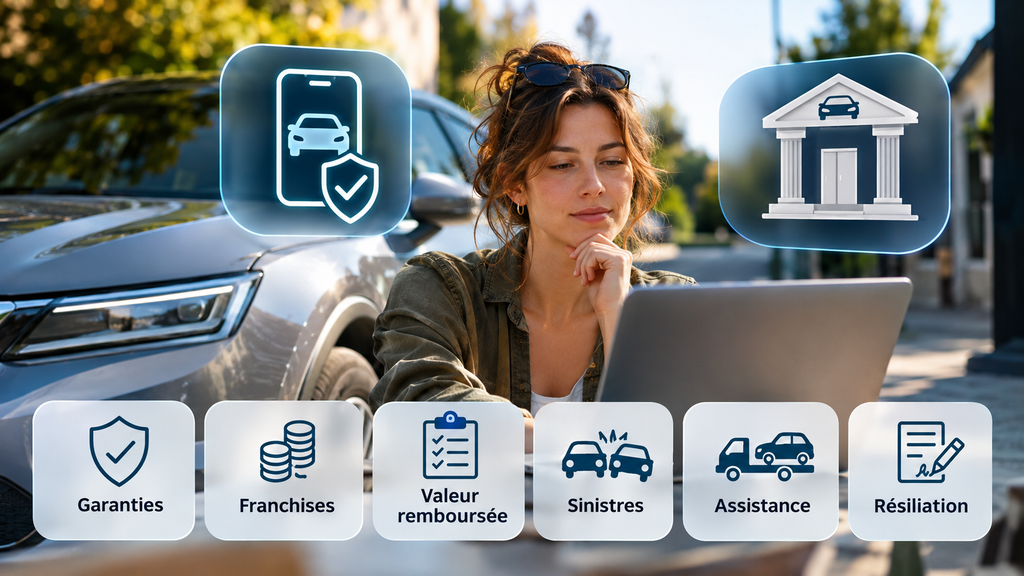
| Garanties | Vol, incendie, bris de glace, événements climatiques, dommages tous accidents sont-ils inclus ? | Tableau de garanties |
| Franchises | Montant par garantie, franchise variable selon le véhicule ou le conducteur ? | Conditions particulières |
| Valeur remboursée | Valeur à dire d’expert, valeur d’achat pendant une durée donnée ? | Conditions générales |
| Sinistres | Déclaration, délais, contact humain, réseau de réparateurs ? | Conditions générales, service client |
| Assistance | Panne 0 km, véhicule de remplacement, durée ? | Tableau de garanties |
| Résiliation | Conditions, frais éventuels, reconduction ? | Conditions générales |
Sur le prix, gardez un point de repère : selon France Assureurs, la prime moyenne atteignait 511 € hors taxes en 2025, pour un contrat auto de 1re catégorie, en mono-contrat. Ce chiffre de marché ne prédit pas votre tarif. Méfiez-vous des promesses d’économies de 30 à 50 % affichées sans méthode.
Et si l’assureur fait défaut ?
La responsabilité civile automobile est obligatoire, et elle doit être souscrite auprès d’un assureur agréé (article L211-1 du Code des assurances). En cas de défaillance d’une entreprise d’assurance, le Fonds de garantie intervient pour la responsabilité civile automobile des contrats concernés depuis juillet 2018. Mais il indique ne pas couvrir le vol, l’incendie ou le bris de glace.
Ce point compte particulièrement pour une voiture d’occasion récente : sa valeur est protégée par les garanties facultatives, qui ne sont pas couvertes par ce filet. La faillite de l’assureur danois Gefion, annoncée par l’ACPR en juin 2021, a rappelé qu’un acteur vendant de la responsabilité civile automobile en France depuis l’étranger peut disparaître. Le cas des assureurs établis ailleurs en Europe reste moins clair à la lecture des textes : renseignez-vous avant de signer.
Voiture d’occasion : que vérifier avant de signer ?
- La valeur assurée : certains contrats prévoient une valeur d’achat pendant 24 ou 48 mois, selon l’option. Vérifiez si elle s’applique à un véhicule d’occasion, et comment elle est calculée.
- Les franchises selon la voiture : elles peuvent varier avec la classe du véhicule.
- La date d’effet : l’assurance doit être active avant de rouler. Le contrat du vendeur est suspendu dès le lendemain de la vente à 0 h (article L121-11).
- Le droit de renonciation : il ne faut pas compter sur les 14 jours de la vente à distance. L’article L112-2-1 du Code des assurances exclut les contrats d’assurance automobile obligatoires.
- Le financement : en LOA ou en crédit, vérifiez si certaines garanties sont exigées par le financeur.
Retrouvez nos conseils sur le financement d’une voiture d’occasion, et notre checklist d’achat.
Changer d’assureur ou réclamer : ce que dit la loi
Après un an de contrat, la loi Hamon permet de résilier à tout moment, sans frais, avec un effet un mois après la notification de l’assureur. En assurance auto, c’est le nouvel assureur qui effectue la démarche (article L113-15-2 du Code des assurances). Avant cette première année, il faut un motif prévu par le contrat ou la loi.
En cas de litige, adressez d’abord une réclamation écrite. Après un refus ou un silence de deux mois, La Médiation de l’Assurance peut être saisie si votre assureur y adhère. Pour un assureur européen, un dispositif de médiation transfrontalier peut orienter votre demande. Vérifiez qui est compétent dans vos documents.
Quelle formule selon votre profil ?
| Votre priorité | Ce qui peut vous convenir | À vérifier absolument |
|---|---|---|
| Tout gérer depuis votre téléphone | Une offre numérique | Le contact en cas de sinistre lourd |
| Un conseiller près de chez vous | Un assureur disposant d’un réseau local | Le prix à garanties égales |
| Une occasion récente de valeur | La formule la plus protectrice sur la valeur du véhicule | Valeur d’indemnisation, franchises |
| Un petit budget, une voiture ancienne | Une formule adaptée à la valeur réelle | L’utilité de chaque garantie |
Le meilleur choix n’est donc pas une catégorie d’assureur, mais un contrat dont vous comprenez le porteur, les garanties et les conditions d’indemnisation. Demandez au moins deux devis à garanties identiques et comparez-les ligne à ligne.
Informations vérifiées le 9 novembre 2026 auprès de l’ACPR, du Code des assurances, du Fonds de garantie, de France Assureurs et des sites des marques citées. Cet article ne constitue pas un conseil en assurance.